Объем просроченной дебиторской задолженности в российской экономике достиг рекордных значений. По данным аналитиков, в январе 2026 года этот показатель превысил 8,2 трлн рублей. В условиях ужесточения денежно-кредитной политики и роста стоимости заемного капитала эффективное управление дебиторской задолженностью трансформировалось из функции финансового контроля в стратегический инструмент обеспечения ликвидности бизнеса.
Предприятия, которые не уделяют должного внимания систематической работе с должниками, подвергают себя не только риску возникновения кассовых разрывов, но и угрозе утраты своих позиций на рынке. В статье представлены проверенные методики контроля задолженности, готовые чек-листы для их внедрения, а также примеры успешной автоматизации этих процессов с использованием системы 1С. Специалисты компании «Первый Бит» поделятся своим опытом организации эффективных систем учета и взыскания дебиторской задолженности в организациях любого размера.
Что такое дебиторская и кредиторская задолженность
Дебиторская задолженность (ДЗ) представляет собой сумму обязательств контрагентов перед предприятием, возникающих в ходе хозяйственной деятельности. Простыми словами — это деньги, которые должны вашей компании. Типичные примеры: оплата отгруженных товаров, выполненных работ или оказанных услуг, выданные авансы поставщикам, подотчетные суммы сотрудникам.
Кредиторская задолженность — зеркальная ситуация: это обязательства вашего предприятия перед контрагентами. Разграничение этих понятий критически важно для финансового управления, поскольку они по-разному влияют на ликвидность и финансовую устойчивость компании.
Сравнительная характеристика дебиторской и кредиторской задолженностей
|
Параметр |
Дебиторская задолженность |
Кредиторская задолженность |
|
Сторона обязательства |
Должны вам |
Должны вы |
|
Отражение в балансе |
Актив (раздел II) |
Пассив (раздел V) |
|
Влияние на денежный поток |
Отток (при росте) |
Приток (при росте) |
|
Финансовый эффект |
Замораживание средств |
Бесплатное финансирование |
|
Риски |
Неплатежи, банкротство должников |
Штрафы, судебные иски |
Дебиторская задолженность напрямую влияет на коэффициент текущей ликвидности и оборачиваемость оборотных средств. Высокая доля просроченной ДЗ сигнализирует о проблемах с платежной дисциплиной контрагентов и неэффективной кредитной политике предприятия. По данным ЦБ РФ, оптимальное соотношение дебиторской и кредиторской задолженностей должно находиться в диапазоне 0,8–1,2. Значительное отклонение в любую сторону указывает на дисбаланс в управлении оборотным капиталом.
Классификация дебиторской задолженности
Систематизация дебиторской задолженности по различным критериям позволяет выстроить дифференцированный подход к управлению и минимизировать финансовые риски.
По срокам возникновения:
- Краткосрочная (до 12 месяцев) — основная масса расчетов с покупателями и заказчиками;
- Долгосрочная (свыше 12 месяцев) — обычно связана с инвестиционными проектами, долгосрочными договорами подряда.
По статусу платежа:
- Текущая — срок оплаты не наступил или составляет менее 30 дней;
- Просроченная (30–90 дней) — требует усиленного контроля и работы с должником;
- Сомнительная (90–180 дней) — высокая вероятность неплатежа, формирование резервов;
- Безнадежная (свыше 180 дней или истечение срока исковой давности) — подлежит списанию.
По типам контрагентов:
- Покупатели и заказчики (основная деятельность);
- Подотчетные лица (командировочные, хозяйственные расходы);
- Бюджет (налоговые переплаты, НДС к возмещению);
- Персонал (займы сотрудникам);
- Поставщики (авансы выданные).
По обеспечению:
- Обеспеченная залогом, банковской гарантией или поручительством;
- Необеспеченная (наибольший риск).
Согласно методическим рекомендациям Минфина России, компании обязаны проводить ежемесячную инвентаризацию дебиторской задолженности с выделением отдельных категорий для формирования резервов по сомнительным долгам.
Цели и задачи управления дебиторской задолженностью
Эффективная система управления дебиторской задолженностью решает комплекс взаимосвязанных задач, направленных на укрепление финансового положения предприятия.
Ключевые цели:
- Минимизация кассовых разрывов. Синхронизация поступлений от дебиторов с платежами кредиторам позволяет избежать привлечения дорогостоящих овердрафтов и краткосрочных кредитов. При ставке ЦБ РФ на уровне 16–18% годовых (прогноз на 2026 год) стоимость кассовых разрывов становится критической для рентабельности бизнеса.
- Снижение рисков неплатежей. Комплексная оценка контрагентов, мониторинг их финансового состояния и оперативная работа с просрочкой сокращают объем безнадежной задолженности. По данным Росстата, в 2025 году каждая пятая российская компания столкнулась с существенными потерями из-за банкротства ключевых дебиторов.
- Оптимизация оборотного капитала. Ускорение оборачиваемости дебиторской задолженности высвобождает денежные средства для развития бизнеса без привлечения внешнего финансирования. Снижение периода оборота ДЗ с 60 до 45 дней эквивалентно увеличению оборотных средств на 25%.
- Повышение предсказуемости денежных потоков. Точное прогнозирование поступлений позволяет планировать инвестиции, закупки и расчеты с персоналом.
- Соблюдение законодательных требований. Корректное формирование резервов, списание безнадежной задолженности и отражение операций в бухгалтерском и налоговом учете.
5-этапный алгоритм управления ДЗ
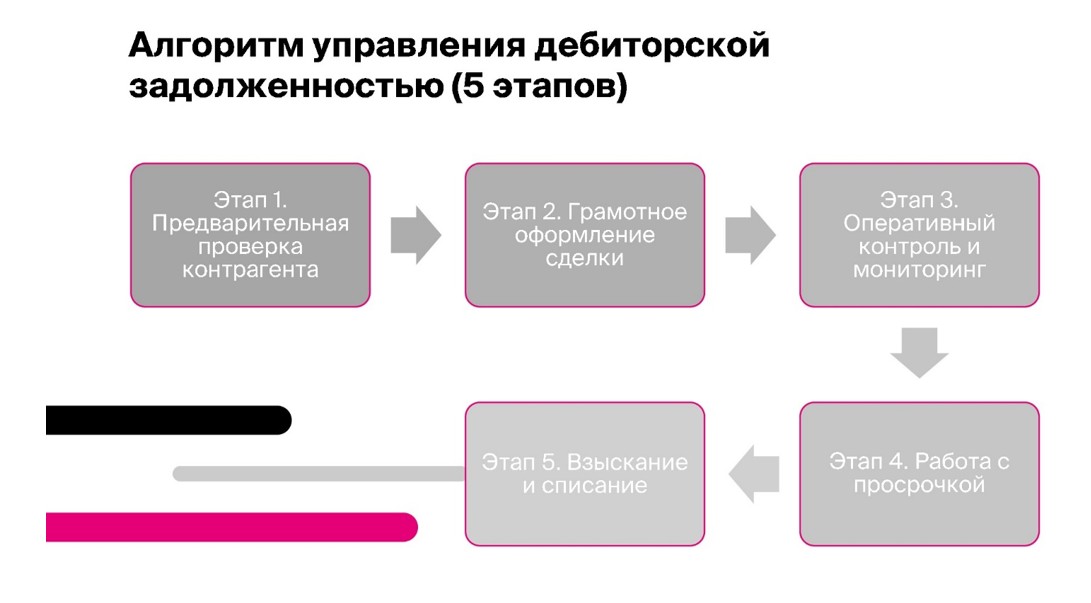
Построение системы управления дебиторской задолженностью требует последовательной реализации пяти взаимосвязанных этапов.
Этап 1. Предварительная проверка контрагента
Профилактика проблем с оплатой начинается до заключения договора. Комплексная проверка потенциального дебитора включает:
Анализ официальных источников:
- Проверка регистрации в ЕГРЮЛ/ЕГРИП через сервисы ФНС (nalog.ru).
- Анализ картотеки арбитражных дел (kad.arbitr.ru) — наличие исков к контрагенту свидетельствует о проблемах с платежной дисциплиной.
- Проверка реестра недобросовестных поставщиков.
- Мониторинг реестра банкротств (fedresurs.ru).
- Анализ финансовой отчетности (при наличии в открытом доступе).
Кредитный скоринг:
Специализированные сервисы (СПАРК, Контур.Фокус, Checko) присваивают контрагентам рейтинги на основе сотен параметров: финансовое состояние, судебная практика, связи с другими компаниями, репутация бенефициаров.
Установка кредитных лимитов:
На основе анализа риска компания определяет максимальную сумму задолженности для каждого контрагента. Для новых клиентов рекомендуется устанавливать лимит на уровне 10–20% от собственного капитала вашей компании, с возможностью пересмотра после 3–6 месяцев успешного сотрудничества.
Этап 2. Грамотное оформление сделки
Качество договорной документации напрямую влияет на возможность взыскания задолженности.
Ключевые условия договора:
- Четкие сроки оплаты (календарные дни, а не «в течение 30 дней после получения счета»);
- Размер пени за просрочку (рекомендуется 0,1% от суммы задолженности за каждый день просрочки);
- Право приостановки отгрузок при наличии просрочки;
- Условия об обеспечении обязательств (залог, гарантия, поручительство) для крупных сделок;
- Подсудность споров (желательно — арбитражный суд по месту нахождения истца).
Электронный документооборот (ЭДО):
Внедрение ЭДО (1С-ЭДО, Диадок, СБИС) сокращает время согласования документов с 5–7 дней до нескольких часов, минимизирует риски утери документов и ускоряет признание доходов для целей налогообложения. По данным ФНС, в 2025 году более 70% российских компаний перешли на электронный документооборот.
Этап 3. Оперативный контроль и мониторинг
Систематический мониторинг состояния дебиторской задолженности позволяет выявлять проблемы на ранних стадиях.
Инструменты контроля:
Платежный календарь — инструмент планирования поступлений и платежей. Современные системы (в том числе 1С:Управление нашей фирмой, 1С:ERP) позволяют автоматически формировать платежный календарь на основе договоров и отгрузок.
Реестр отгрузок — оперативный документ, фиксирующий все отгрузки с указанием сроков оплаты. Ежедневный анализ реестра позволяет выявлять приближающиеся даты платежей.
Автоматические напоминания — настройка в 1С автоматической рассылки уведомлений менеджерам и клиентам за 3–5 дней до срока оплаты и в первый день просрочки.
Отчеты в «БИТ.Управление задолженностью» для анализа ДЗ:
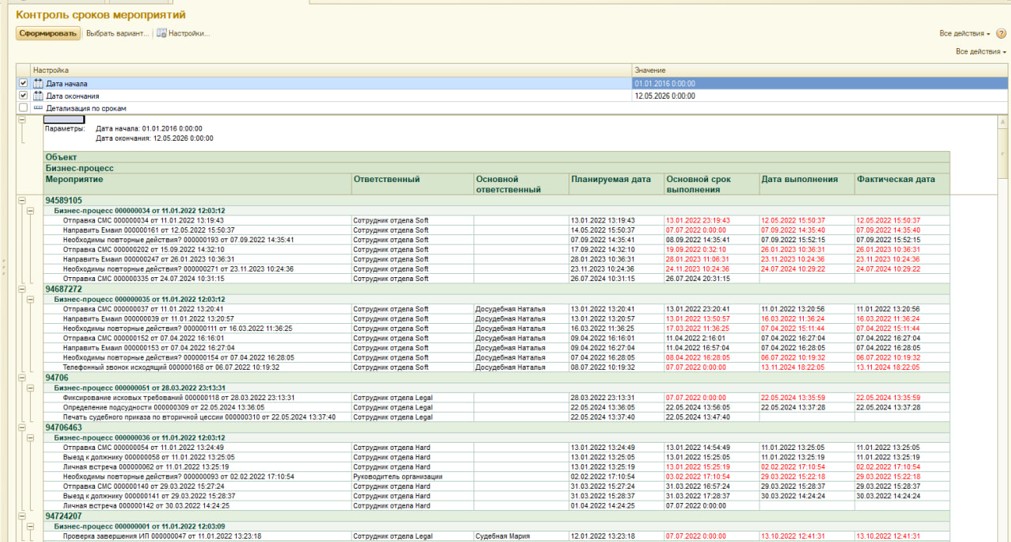
- «Контроль сроков мероприятий» показывает бизнес‑процессы и связанные с ними мероприятия в выбранном периоде. Для каждого мероприятия отражены ответственный, планируемая дата, основной срок выполнения, дата и фактическая дата выполнения. Просроченные и критичные по срокам задачи подсвечены цветом.
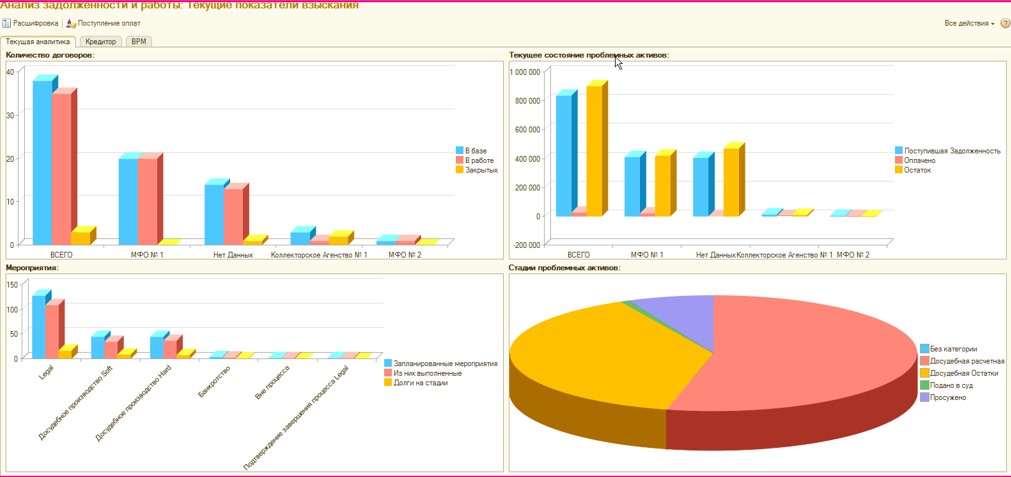
- «Анализ задолженности и работы: текущие показатели взыскания» показывает в графиках количество договоров и текущее состояние проблемных активов по кредиторам. Нижние диаграммы отражают планируемые и выполненные мероприятия по видам процедур и распределение проблемных активов по стадиям (досудебная, суд, просрочено и т.д.).
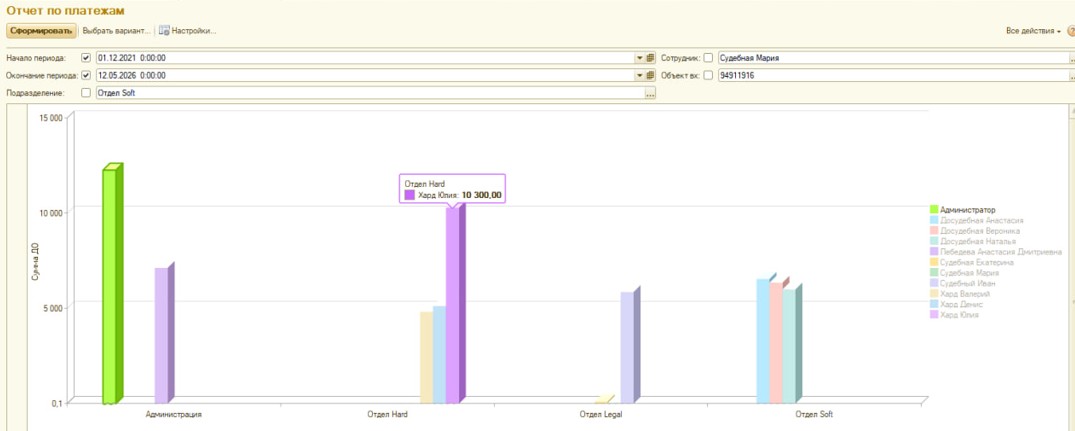
- «Отчет по платежам» показывает суммы оплат по подразделениям (Администрация, отделы Hard/Legal/Soft) за выбранный период.
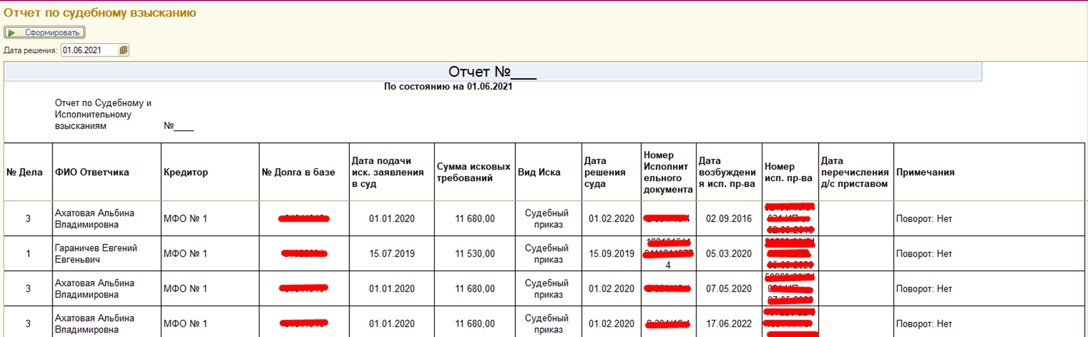
- «Отчет по судебному взысканию» содержит перечень дел по судебному и исполнительному производству на заданную дату. Для каждого должника указаны кредитор, номер долга, даты подачи иска и решения суда, сумма исковых требований, реквизиты исполнительного документа, даты возбуждения и перечисления приставом, а также примечания
Данные не терпят приблизительности. В отчётах IT‑решений важна каждая единица: сумма оплат по проблемным договорам, % от перехода этапа к этапу, сумма судебных исков, сумма возврата на каждом этапе по портфелю. Потому что дыра в 2% на одном этапе превращается в 20% потерь на финише. Для управления бизнесом точно — требуйте от IT не просто “отчёт”, а полное, прозрачное, многослойное зеркало ваших процессов.Дмитрий Максименко, руководитель направления Collection, опыт более 13 лет в отрасли.
Этап 4. Работа с просрочкой
При возникновении просрочки критически важна оперативность и системность действий.
|
1–30 дней
|
|
|
31-90 дней
|
|
|
90+ дней
|
|
Скрипты переговоров:
Эффективные переговоры с должником строятся по алгоритму: выяснение причин → оценка платежеспособности → предложение вариантов решения → фиксация договоренностей (дополнительное соглашение, график погашения) → контроль исполнения.
Этап 5. Взыскание и списание
Досудебное урегулирование:
Обязательный этап для арбитражных споров. Претензия направляется заказным письмом с описью вложения. Срок ответа — 30 календарных дней, если иное не предусмотрено договором.
Судебное взыскание:
Средний срок рассмотрения дела в арбитражном суде первой инстанции — 3–4 месяца. Исполнительное производство через ФССП может длиться от 6 месяцев до нескольких лет. По данным ФССП, в 2025 году реальное взыскание составило лишь 18% от общей суммы исполнительных производств.
Методы снижения дебиторской задолженности
Помимо операционного управления, существуют финансовые инструменты для оптимизации структуры дебиторской задолженности.
Факторинг и форфейтинг
Факторинг — уступка права требования дебиторской задолженности финансовой организации (фактору) со скидкой (дисконтом). Фактор выплачивает до 90% суммы задолженности сразу, остаток — после оплаты клиентом.
Когда выгодно:
- Клиенты задерживают оплату на 60–90 дней;
- Стоимость факторинга (2–4% в месяц) ниже стоимости кассового разрыва;
- Необходимо быстрое пополнение оборотных средств.
Недостатки:
- Высокая стоимость (при ставке ЦБ 16% эффективная ставка факторинга достигает 24–28% годовых);
- Риск регресса (если фактор не смог взыскать долг, он возвращает его вам).
Форфейтинг применяется преимущественно во внешней торговле — безотзывная уступка долгосрочных требований (векселей, аккредитивов).
Цессия: передача прав требования
Цессия (уступка права требования) позволяет передать задолженность третьему лицу (коллекторскому агентству, другой компании). В отличие от факторинга, цессия не предполагает обязательного уведомления должника.
Применение:
- Продажа проблемной задолженности со скидкой 30–70%;
- Взаимозачеты между компаниями;
- Оптимизация баланса перед отчетной датой;
- Вексельные расчеты и банковские гарантии.
КЕЙС: Увеличение количества погашенных долгов на 46% за счет внедрения «БИТ.Управление задолженностью»
Компания: ООО «Решение» осуществляет деятельность в сфере взыскания дебиторской задолженности с 2023 года, располагаясь в Твери. Основной вид деятельности – приобретение залогового имущества у банков с последующим получением долгов по кредитным договорам. Компания осуществляет работу на всех стадиях взыскания задолженности.
Проблематика: до сотрудничества с «Первым Бит» команда ООО «Решение» вела работу с дебиторской задолженностью в связке Microsoft Excel + «WS Коллектор». Ключевые боли: отсутствие сценарного моделирования, слабое управление задачами сотрудников и длительная настройка ТЗ (от 1 недели), что генерировало временные и финансовые потери.
Задача: найти решение на базе 1С с быстрой пользовательской настройкой, готовым функционалом и возможностью интеграции с другими продуктами 1С.
Результаты:
- Увеличение эффективности работы сотрудников (юристов) от 5 до 8 раз (в зависимости от сложности дел).
- Организация работы сопутствующей логистики и текущих финансовых операций в этой же программе.
- Процент потерянных и забытых дел уменьшился с 28% до 3% за первые 4 месяца работы в программе.
- Погашение долгов по сложным делам увеличилось с 12% до 58% за первые 12 месяцев.
- Настроен детальный контроль за процессами, в том числе управление сроками и приоритетами.
- Настроена возможность планировать и контролировать постановку и выполнения задач (мероприятий).
- Реализовано персональное ведение клиентов и задач сотрудниками.
Заключение
Управление дебиторской задолженностью в 2026 году перестало быть технической функцией бухгалтерии и превратилось в стратегический инструмент обеспечения финансовой устойчивости бизнеса. В условиях высокой стоимости заемного капитала и роста неплатежей каждая компания должна выстроить системную работу с ДЗ: от предварительной проверки контрагентов до автоматизированного контроля и взыскания.
Ключевые факторы успеха:
- Проактивность — работа начинается до возникновения задолженности.
- Автоматизация — использование возможностей 1С и интеграция с внешними сервисами.
- Дифференциация — индивидуальные подходы к разным категориям клиентов.
- KPI — измерение результатов и привязка к мотивации персонала.
- Непрерывное улучшение — регулярный аудит процессов и внедрение лучших практик.
Об авторе:
Материал подготовлен экспертами по взысканию дебиторского задолженности компании «Первый Бит» — одного из крупнейших системных интеграторов России, золотого партнера фирмы 1С. Компания имеет более 20 лет опыта внедрения систем управления финансами и дебиторской задолженностью на предприятиях малого, среднего и крупного бизнеса.